


トルコ旅行の準備で地味に悩むのが、お金まわりの話。
両替はどこでするのがいいのか、カードはちゃんと使えるのか、ATMは安全なのか。ネットで調べても情報がバラバラで、正直よくわからないまま出発してしまう人も多いと思います。
自分もそうだったので、今回かなり本腰を入れて調べました。結論から言うと、ちょっとした知識の差で数千円〜数万円の差が出ます。この記事にまとめたので、トルコ渡航前にざっと目を通しておいてください。
トルコのキャッシュレス事情は、思ったより進んでいる
「トルコって現金社会でしょ?」と思っている方、けっこういるんじゃないでしょうか。
実際にはかなりキャッシュレスが浸透していて、イスタンブール・アンカラ・カッパドキア・イズミルあたりの主要都市では、レストランもホテルもスーパーもタクシーも、だいたい8割くらいの店でカードが通ります。タッチ決済も普通に使える。
これにはトルコリラの激しいインフレが関係していて、お店側も現金を持つリスクを減らしたがっている、という背景があるようです。
なので旅行者としてのお金の基本方針は、カード決済をメインにして、現金は必要なぶんだけ持つ。これでいきましょう。リラの値動きが大きいぶん、大量の現金を抱えること自体がリスクになります。
使えるカードブランド、使えないカードブランド
ここはシンプルです。
| ブランド | 使いやすさ | 備考 |
|---|---|---|
| VISA | ◎ | ほぼ全店舗・全ATMで問題なし |
| Mastercard | ◎ | VISAと同等 |
| JCB | △ | 高級ホテルや国際チェーンくらい |
| AMEX | △ | JCBと同程度。対応店舗は限定的 |
VISA か Mastercard が付いたカードを最低2枚。できれば異なるブランドで。1枚がダメだったときの保険として、これは必須だと思ってください。
この記事でよく出てくる「Wise」って何?
この先「Wiseデビットカード」という言葉が何度も出てくるので、先に説明しておきます。
Wise(ワイズ)は、イギリス発のフィンテック企業が提供する多通貨口座サービスです。アプリ上で日本円やトルコリラなど50以上の通貨を保有・両替でき、それに紐づいた専用のデビットカード(VISAまたはMastercard)が発行されます。
見た目はふつうのVISAデビットカードと変わりませんが、中身はまったくの別物。いちばんの違いは為替レートで、Wiseは銀行間の取引に使われる「ミッドマーケットレート(中間市場レート)」をそのまま適用します。一般的な銀行が発行するVISAデビットカードは、ここに海外事務手数料(1.6〜3.5%程度)が上乗せされる。この差が、後で説明するおすすめ順位の差につながっています。
つまり、三菱UFJや楽天銀行などのVISAデビットカードと、WiseのVISAデビットカードは手数料の仕組みが根本的に違うということ。この記事で「Wiseデビットカード」と書いている場合、Wiseが発行する専用カードのことを指していて、銀行発行のVISAデビットカード全般を指しているわけではありません。
支払い方法のコスト比較|お得な順ランキング
各決済手段のコストを調べて、お得な順にランク分けしました。
1位:Wiseデビットカードで店頭決済(※Wise専用カードに限る)
実質手数料:0.73%〜1.0%未満
いちばん安い。Wiseは中間市場レートをそのまま適用するので、為替の隠れコストがない。アプリでリアルタイムの残高管理や即時凍結もできる。
繰り返しになりますが、これはWiseが発行する専用デビットカードだけの話です。銀行が発行するふつうのVISAデビットカードでは、このレートは適用されません(銀行発行カードは次の2位に該当します)。
2位:一般的なクレジットカード・銀行発行デビットカード(VISA / Mastercard)で店頭決済
実質手数料:1.6%〜3.5%
銀行やカード会社が設定する海外事務手数料のぶん、Wiseよりは高くなる。三菱UFJデビットや楽天銀行デビットなど、銀行が発行するVISAデビットカードもここに入ります。ただ、不正利用時の補償が手厚いし、クレジットカードならポイント還元もある。Wiseを持っていない人のメイン決済手段としても十分使えるし、Wiseの残高が足りないときのバックアップとしても優秀です。
3位:Wiseデビットカードで銀行ATMから引き出し
実質手数料:無料(月間上限内)or 100円+1.75%
現金が必要になったときの第一選択肢。月2回・累計3万円相当までは手数料がかからない。ただしどの銀行のATMを使うかで手数料が全然違うので、これは後で詳しく書きます。
4位:クレジットカードの海外キャッシング
実質手数料:年利15〜18%(日割り)→ 繰り上げ返済で0.1〜0.3%に圧縮可
パッと見は高そうだけど、帰国後すぐにネットバンキングで繰り上げ返済してしまえば、利息はほとんどかからない。Wiseの無料枠を超えたときの代替手段として知っておくと便利。
5位:市中の両替所(Döviz)で現金を両替
実質手数料:1.0%〜3.0%相当
米ドルやユーロの手持ちがある場合に。日本円も大型の両替所なら受け付けてくれる。ただ、紙幣を持ち歩く以上、盗難や紛失のリスクは自分持ちになります。
6位(非推奨):空港・ホテルの両替窓口、Euronet等の私設ATM
実質手数料:8.0%〜15.0%以上
ここだけは本当にやめたほうがいい。市場レートからかけ離れたレートを平気で出してくる。「到着直後にどうしても少額だけ必要」という緊急時を除いて、近づかないのが正解です。
ATMは銀行選びで天地の差がつく
トルコのATMは、どの銀行の端末を使うかで手数料がまったく変わります。ここを知らないと1回の出金で何千円も無駄にします。
使うべきATM
| 銀行 | 手数料 | 特徴 |
|---|---|---|
| Halkbank(ハルクバンク) | 無料 | 国営銀行。外国カードへの無料対応がいちばん安定していて、最優先で探す価値がある |
| ING Bank | 無料 | 外資系。旅行者からの評判が良い |
| PTT(トルコ郵政公社) | 無料〜ごく少額 | 全国の郵便局に併設されていて、地方でも見つけやすい |
| Ziraat Bankası | 無料〜一部有料 | トルコ最大手。ただ最近一部の端末で手数料を取り始めている |
避けるべきATM
| 銀行・事業者 | 手数料 | 注意 |
|---|---|---|
| Garanti BBVA / Yapı Kredi | 出金額の8〜10% | 大手民間銀行だが、外国カードへの手数料がきつい |
| Euronet / 街頭の独立型ATM | 超高額 | 手数料に加えてDCC(後述)の二重取り。論外 |
DCC(動的通貨換算)という最大の罠
ATMやカード決済で、これだけは絶対に知っておいてほしい話があります。
DCC(Dynamic Currency Conversion)というやつです。
ATMを操作していると、途中でこんな画面が出てくることがあります。
「日本円(JPY)で支払いますか? トルコリラ(TRY)で支払いますか?」
親切に見えるんですが、ここで「日本円」を選ぶと大損します。
なぜかというと、その場合はATMの事業者が勝手に決めた為替レートで換算されるから。市場レートから3%〜12%以上も上乗せされていることがザラです。
正解は**「トルコリラで請求」を選ぶこと**。画面上の表記はいくつかパターンがあります。
- 「Without Conversion」(換算なし)
- 「Charge in TRY」(トルコリラで請求)
- 「Decline Conversion」(通貨換算を辞退)
どの表現でも、要は「現地通貨のまま処理してくれ」という選択肢を選べばOK。そうすれば為替換算はWiseや国際カードブランドの公正なレートで行われます。
ATMを使うときに気をつけること
細かい話ですが、知らないとトラブルになるポイントをまとめておきます。
銀行の支店に併設されたATMを使う。 街頭や壁面にポツンとある単独設置の端末は、スキミング(カード情報の抜き取り)のリスクが高い。支店併設型なら照明もあるし、防犯カメラも動いています。
できれば平日の営業時間内(9:00〜17:00)に。 万が一カードが機械に吸い込まれたとき、行員にすぐ相談できるかどうかは大きい。
操作は手早く。 トルコのATMは回線の関係で処理が遅いことがあって、しばらく操作しないとセキュリティ機能が作動してカードが回収されるケースが報告されています。画面が切り替わったら迷わず次へ。
暗証番号は数字で覚えておく。 トルコのATMのテンキーには英字の表記がありません。アルファベットの位置で暗証番号を覚えている人は、出発前に数字に直しておいてください。
日本のクレカキャッシングが逆に安くなるケース
ちょっとマニアックな話ですが、知っておくと助かる場面があるかもしれません。
日本の「利息制限法」やカード会社の規約の関係で、日本のカード会社の多くは、現地ATMが独自に課す利用手数料(ATM Access Fee)を請求対象から外す運用をしています。DCCを拒否してトルコリラ建てで処理した場合の話ですが。
これが何を意味するかというと——
たとえばWiseの月間無料枠を使い切ったあと、近くにHalkbankもING Bankもなくて、手数料8〜10%のATMしか見当たらない、という場面。
この場合、Wiseの超過手数料(1.75%+固定費100円)に加えて現地ATMの手数料をもろに被るよりも、日本のクレジットカードでキャッシングして、帰ったらすぐ繰り上げ返済するほうが安く済むことがある。
頻繁に使う知識ではないけれど、頭の片隅に入れておいて損はないです。
イスタンブールカードのチャージ方法
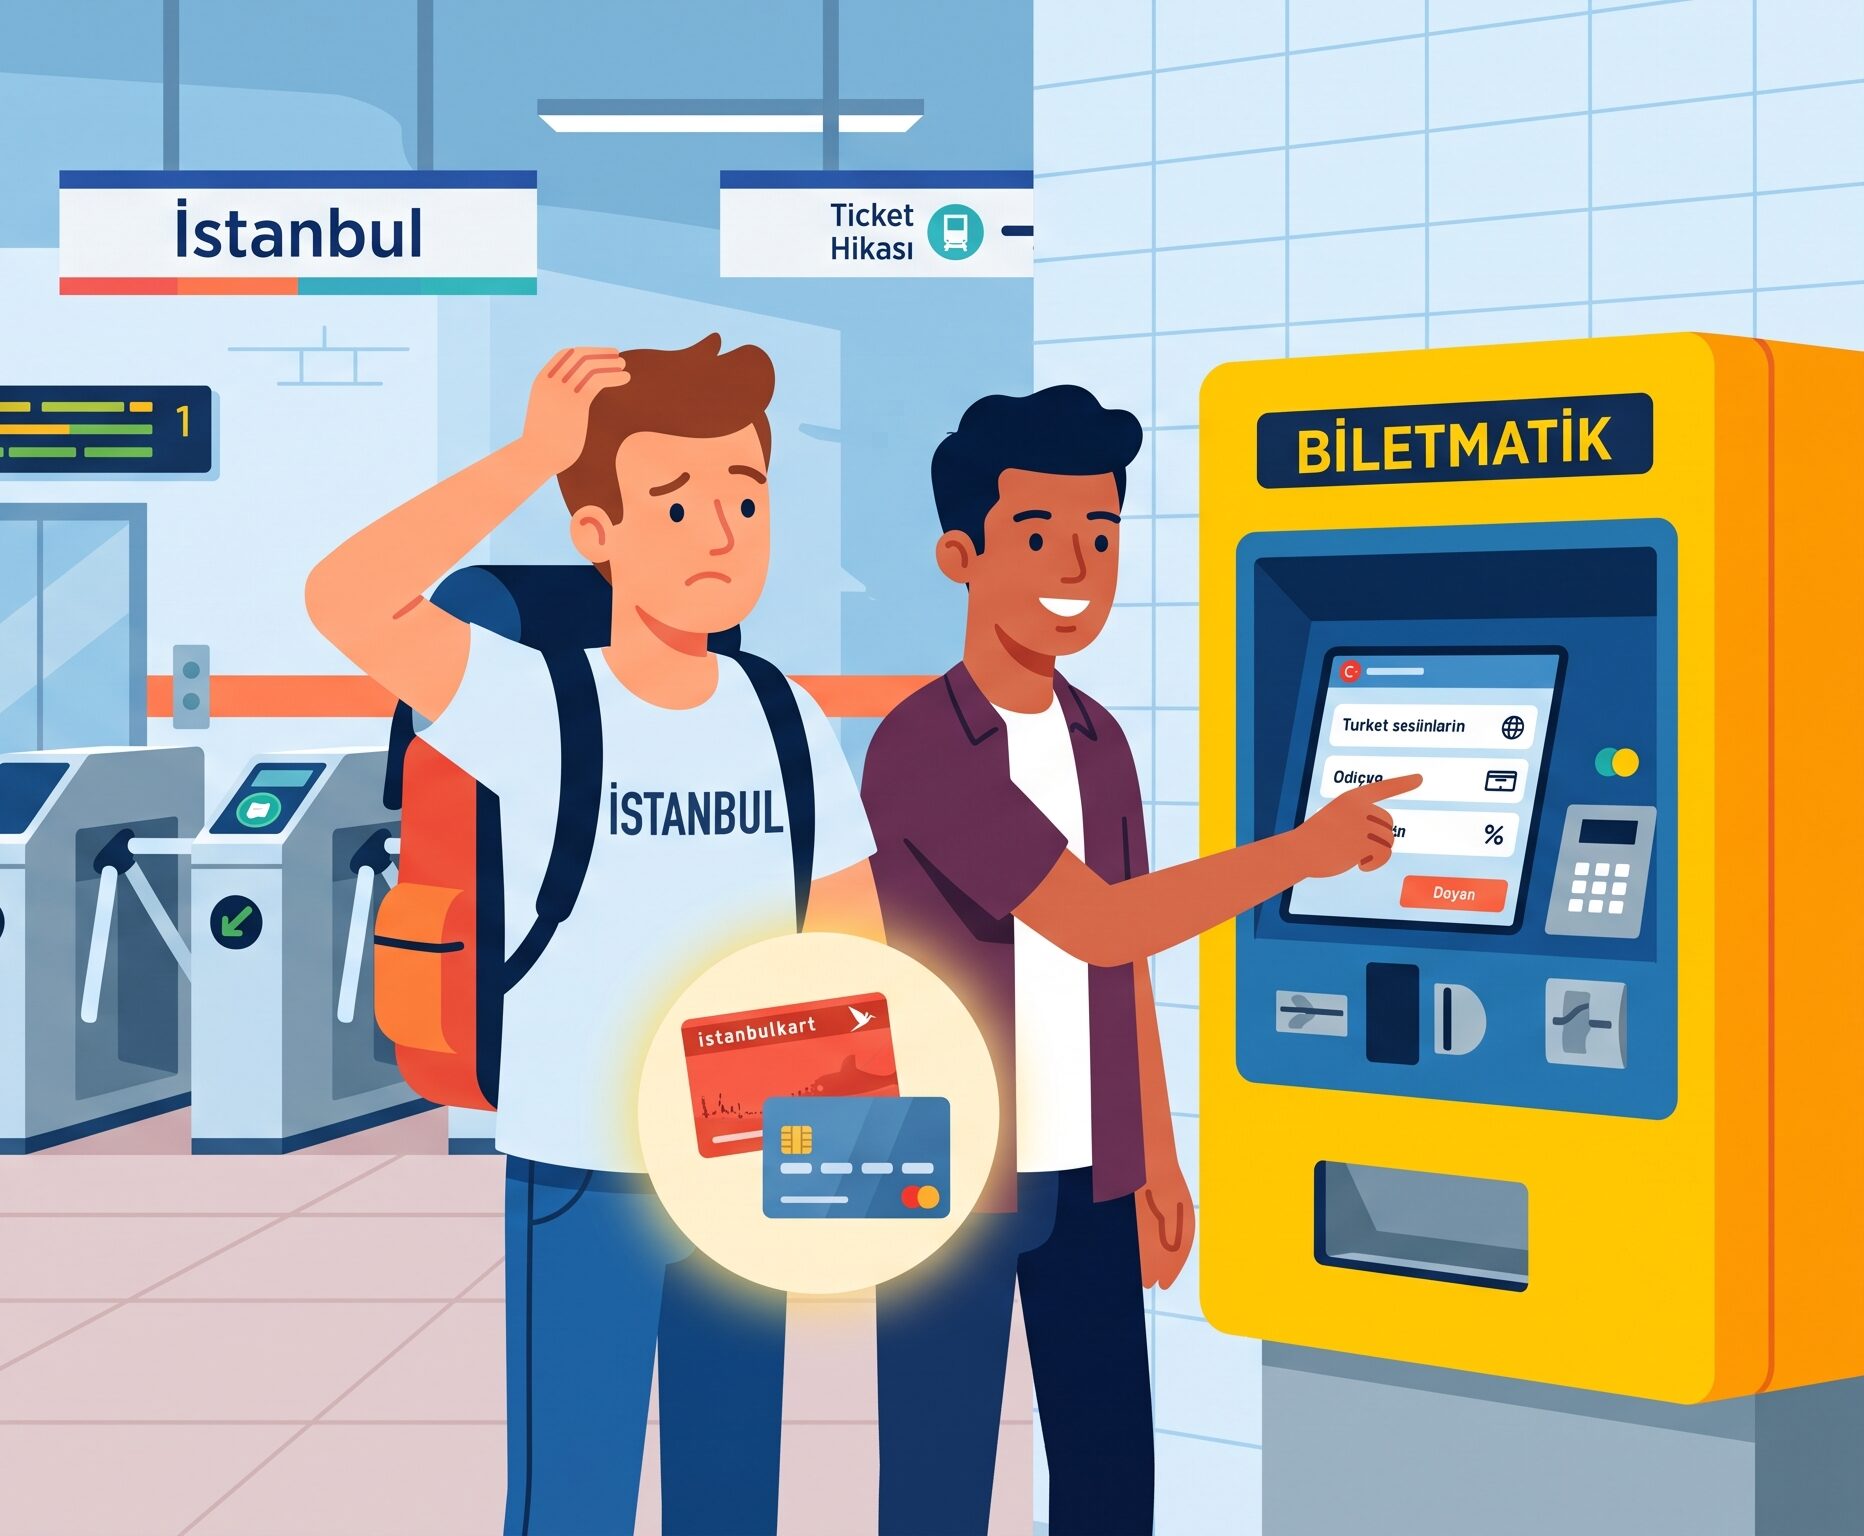
イスタンブール市内の地下鉄・トラム・バス・フェリーに乗るには、交通ICカード「イスタンブールカード(İstanbulkart)」が必要です。
チャージは各駅の自動チャージ機「Biletmatik」で行います。
現金でチャージする場合、ひとつ大きな注意点があって、この機械、お釣りが出ません。200TRY札を入れたら200TRYがそのままカード残高に入ります。少額だけチャージしたいなら、あらかじめ小さい紙幣を用意しておく必要がある。
カード決済のほうがずっと楽です。青色の新型Biletmatikなら、WiseカードでもふつうのVISA/Mastercardでも、タッチするだけで好きな金額を指定してチャージできます。端末手数料が数リラかかることもありますが、お釣り問題を気にしなくていいぶん、こっちのほうが断然おすすめ。
現金で両替するなら、場所選びがすべて
カードやATMではなく、手持ちの現金を直接トルコリラに両替したい場合。場所によってレートがかなり違います。
レートが良いエリア:
- グランドバザール(Kapalıçarşı)周辺 — 両替所が密集していて、店同士の競争が激しい。おかげでレートは市場実効レートに近い
- エジプシャンバザール(Mısır Çarşısı)周辺 — 同様に好条件
- タクシム広場・イスティクラル通り — 競合店が多く、まともなレートで取引できる
レートが悪い場所:
- イスタンブール空港(IST)・サビハギョクチェン空港(SAW)の両替ブース
- ホテルのフロント
- 観光地にぽつんと1軒だけある両替スタンド
空港やホテルは場所代が転嫁されているので、市場レートから8〜15%離れたレートが普通です。到着直後にタクシー代だけ確保する、くらいの緊急用途以外では避けましょう。
持っていく通貨について
| 通貨 | 両替しやすさ | 備考 |
|---|---|---|
| 米ドル | ◎ | トルコ全土で流動性が高い。スプレッドも最小 |
| ユーロ | ◎ | 米ドルとほぼ同条件 |
| 日本円 | ○ | 大きい両替所なら問題ない。地方だと扱っていないことも |
なお、日本で円をドルに替えてからトルコでドルをリラに替える「二重両替」は、手数料が二重にかかるだけなので避けたほうがいい。それなら最初からWiseかATMで引き出すほうが安上がりです。
渡航前〜現地までのアクションプラン
最後に、やることを時系列でまとめます。
出発前
- Wiseデビットカードを作って、日本円を入金しておく
- 海外事務手数料が低めのVISA / Mastercardのクレジットカードを1枚以上用意
- 予備の緊急資金として、米ドルかユーロの紙幣を少しだけ持っておく
トルコ到着時
- 空港の両替ブースとEuronet ATMはスルー
- イスタンブールカードの購入・チャージはBiletmatikのカード決済で
滞在中の支払い
- 基本の支払い → Wiseデビットカードでタッチ決済
- Wise残高不足 → クレジットカードで決済
- 現金が要る場面 → Halkbank・ING Bank・PTTのATMでWiseカードから引き出し。DCCは必ず拒否
- Wiseの無料枠超過+優良ATMが近くにない → 日本のクレカでキャッシング → すぐ繰り上げ返済
- ドルやユーロの手持ちがある → グランドバザール周辺の両替所へ
まとめ
トルコの決済戦略は、Wiseカードをメインにキャッシュレスで通して、現金は必要なぶんだけ優良ATMから引き出す。2026年時点ではこれが最適解です。
押さえておくべきポイントは3つだけ。
- DCCは必ず拒否する(「TRYで請求」を選ぶ)
- ATMはHalkbank・ING・PTTを探す(Euronetは絶対ダメ)
- 空港やホテルでの両替は最終手段
この3つさえ守れば、お金まわりで大きく損することはまずないはず。よいトルコ旅行を。
この記事は2026年8月時点の情報をもとに書いています。為替レートや手数料体系は変わる可能性があるので、渡航前に最新の情報もチェックしてみてください。
コメント・質問